Lumify inkasso

Lumify inkasso

Om du har en kontokredit eller ett lån hos Lumify och har svårt att hantera betalningarna kan du behöva veta hur företaget hanterar obetalda skulder innan de går vidare till Kronofogden. Lumify, som drivs av Luma Finans AB och står under Finansinspektionens tillsyn, har en intern inkassoavdelning som tar hand om indrivningen i ett första steg.

När en betalning uteblir hanteras ärendet först av Lumifys egen inkasso. Detta är ett tillfälle att reglera skulden direkt med långivaren innan ärendet eskaleras. Enligt låntagares erfarenheter är Lumify dock relativt strikta när det gäller att erbjuda alternativa betalningslösningar, och om den ursprungliga betalplanen inte följs kan hela lånet sägas upp och krävas tillbaka.

Hur Lumifys inkasso fungerar

Lumifys interna inkassoavdelning erbjuder begränsade möjligheter till nya betalningsplaner. Om du missar betalningar enligt den ursprungliga planen kan du förvänta dig att skulden relativt snabbt skickas vidare till Kronofogden, vilket leder till lagstadgade inkassoavgifter (180 kr enligt lag 1981:739), eventuell betalningsanmärkning och påverkan på din kreditvärdighet. Påminnelseavgift om 60 kr får tas ut före inkasso. Det är därför viktigt att kontakta Lumify så snart du märker att betalningen riskerar att utebli och försöka reglera det utestående beloppet, även om det är delvis.

Exempel på kostnader för Lumifys lån

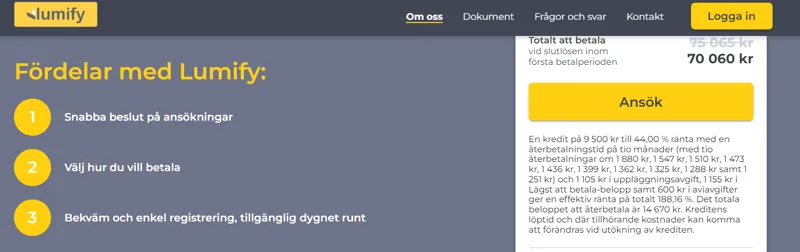
Lumify har sedan 2026-01-02 anpassat den nominella räntan till 22,00 procent, vilket motsvarar räntetaket enligt 19 a § konsumentkreditlagen (referensräntan plus 20 procentenheter). Den effektiva räntan kan dock vara betydligt högre på grund av avgifter, särskilt på korta löptider. Ett räkneexempel utifrån Lumifys aktuella villkor 2026:

  • Lånebelopp: 9 500 kr
  • Återbetalningstid: 10 månader
  • Nominell årsränta: 22,00 procent
  • Räntekostnad (rak amortering): cirka 958 kr
  • Uppläggningsavgift: 588 kr
  • Aviavgift: 57 kr/månad (totalt 570 kr på 10 månader)
  • Serviceavgift för avbetalningsplan: cirka 343 kr
  • Totalt belopp att återbetala: cirka 11 960 kr

Effektiv ränta för exemplet ovan blir hög eftersom uppläggningsavgift och serviceavgift slår proportionellt hårt på korta löptider. Den nominella räntan ligger dock vid räntetaket 22,00 procent och totalkostnaden hålls inom kostnadstaket i 19 b § konsumentkreditlagen (total kostnad får inte överstiga lånebeloppet). Sedan 1 januari 2026 är ränteavdraget på lån utan säkerhet helt slopat enligt proposition 2024/25:26, vilket betyder att räntekostnaden inte längre ger någon skattereduktion. Detta gör totalkostnaden i kronor något högre än innan reformen.

Alternativ vid betalningssvårigheter

Om Lumify inte erbjuder en betalningsplan som passar din ekonomi finns flera vägar att utforska:

  • Kontakta budget- och skuldrådgivningen i din kommun för kostnadsfri rådgivning. Tjänsten är oberoende från långivare och hjälper dig att få överblick över hela din ekonomi.
  • Om du har flera lån parallellt kan skuldkonsolidering vara ett alternativ där flera krediter samlas i ett lån med bättre villkor. Det sänker ofta månadskostnaden men kan förlänga återbetalningstiden.
  • Undersök möjligheten till tillfälligt betalningsanstånd direkt hos Lumify innan ärendet går vidare till externt inkasso. Vissa långivare kan ge anstånd vid dokumenterad tillfällig betalningssvårighet.
  • När ärendet väl gått till externt inkassobolag har du ofta större möjlighet att förhandla om en avbetalningsplan, eftersom inkassobolagets uppgift är att få in betalning snarare än att hålla fast vid den ursprungliga planen.

För mer information om dina rättigheter som konsument kan du läsa hos Konsumentverket.

Lumifys låneutbud

Lumify erbjuder kontokrediter och lån från 2 000 kr upp till 70 000 kr (och i vissa produkter upp till 200 000 kr). Lånen marknadsförs som högkostnadskrediter, även om begreppet ”högkostnadskredit” formellt togs bort ur konsumentkreditlagen den 1 mars 2025 i samband med räntetakssänkningen. Lumify gör kreditprövning utan upplysning hos UC och använder istället Creditsafe, vilket innebär att ansökan inte syns för andra långivare som kollar UC-historik.

Kontaktuppgifter till Lumifys inkassoavdelning

Om du behöver kontakta Lumify för att diskutera ett inkassoärende eller en betalningsplan:

Inkasso:

Att kontakta Lumify så snart som möjligt vid betalningssvårigheter är ofta avgörande för att undvika att ärendet eskaleras till Kronofogden och resulterar i betalningsanmärkning som ligger kvar i 3 år.
Viktigt att veta: Lumifys lån är konsumentkrediter utan säkerhet med ränta nära räntetaket 22 procent. Effektiv ränta blir hög vid korta löptider på grund av avgifter. Räntor, avgifter och serviceavgifter kan ändras, kontrollera alltid aktuella villkor direkt hos Lumify. Vid betalningssvårigheter, kontakta budget- och skuldrådgivningen i din kommun eller Hallå konsument för kostnadsfri rådgivning. Lånexpert är en jämförelsetjänst och får ersättning via länkar, vilket inte påverkar informationen.

Ratsit kreditupplysning på privatperson

Ratsit.se privatpersoner

Det är fullt möjligt att se en privatpersons skulder och betalningshistorik via Ratsit.se genom att beställa en kreditupplysning. Tjänsten är inte gratis. En kreditupplysning på privatperson kostar 49 kronor inklusive moms, och därtill tillkommer en omfrågandekopia på 8 kronor som skickas till den person upplysningen avser. Med en kreditupplysning får du tillgång till information om eventuella betalningsanmärkningar, skuldsaldo och andra ekonomiska faktorer som hjälper dig att göra en riskbedömning innan ett avtal ingås.

En kreditupplysning från Ratsit innehåller uppgifter som namn, adress, civilstånd, kreditbetyg (1 till 10) och antal betalningsanmärkningar. Du ser också aktuellt skuldsaldo (antal och belopp) samt taxerad inkomst med jämförelser mot rikssnitt. Ratsit ägs och drivs av Ratsit AB, ett kreditupplysningsföretag med tillstånd från och tillsyn av Integritetsskyddsmyndigheten (IMY) enligt kreditupplysningslagen (1973:1173).

Viktigt med legitimt behov

För att beställa en kreditupplysning på en privatperson krävs ett så kallat legitimt behov. Detta innebär att det måste finnas en giltig anledning till att du vill göra en ekonomisk riskbedömning, exempelvis om du planerar att ingå ett avtal med personen. Typiska situationer där legitimt behov uppstår är vid näthandel, uthyrning av bostad, anställning för befattning med ekonomiskt ansvar eller utlåning av pengar.

Vad räknas som legitimt behov?

Enligt 9 § kreditupplysningslagen får en upplysning om en enskild person endast lämnas ut till den som har ett legitimt behov, det vill säga ett behov av upplysning för bedömning i kreditgivning eller annan ekonomisk riskbedömning. Det innebär att du måste kunna visa att det finns ett giltigt skäl för upplysningen.

Exempel på avtal där legitimt behov normalt anses föreligga:

  • Kreditavtal
  • Kreditköp
  • Fakturaköp
  • Avbetalning
  • Borgensavtal
  • Leasingavtal
  • Hyra av egendom, exempelvis bostad
  • Anställningsavtal för en roll med ekonomiskt ansvar, exempelvis chefstjänster

Om du är osäker på om du har ett giltigt skäl bör du kontakta Ratsits kundtjänst innan du beställer. Att beställa en kreditupplysning utan legitimt behov är straffbart enligt 19 § kreditupplysningslagen. Enligt 11 § samma lag skickas dessutom alltid en omfrågandekopia till den person upplysningen avser, där det framgår vem som beställt upplysningen. Denna transparens är inbyggd i lagen och kan inte kringgås.

Notera att kravet på legitimt behov inte gäller upplysningar om näringsidkare. På företagare, styrelseledamöter, delägare och VD:ar kan du beställa kreditupplysning utan att ange skäl, och utan att den som upplysningen avser får en kopia.

Hur går beställningen till?

För att ta en kreditupplysning på en privatperson hos Ratsit krävs att du först skapar ett konto och loggar in. Därefter söker du fram den person du vill upplysa om och följer betalningsinstruktionerna. Betalning sker via Klarna Checkout. Varje gång du tar en upplysning krävs identifiering, antingen via BankID eller SMS. Resultatet levereras direkt som en PDF som du kan spara eller ladda ner.

Anmärkningskontroll för 15 kronor

För dig som bara vill kontrollera om en privatperson har betalningsanmärkningar eller aktuella skulder, utan en fullständig kreditupplysning, erbjuder Ratsit en billigare tjänst: anmärkningskontroll. Den kostar 15 kronor inklusive moms och ger tillgång till uppgifter om namn, adress, civilstånd samt detaljer om betalningsanmärkningar, tredskodomar, utmätningsinformation och skuldsanering.

I anmärkningskontrollen ingår även information om aktuellt skuldsaldo med specifikation av antal och belopp på A-mål (allmänna mål, exempelvis skatter och böter till staten) och E-mål (enskilda mål, privata fordringar). Det är ett snabbare och mer kostnadseffektivt alternativ för att få överblick utan att beställa en full kreditupplysning.

Andra tjänster hos Ratsit

Utöver kreditupplysning och anmärkningskontroll erbjuder Ratsit ytterligare tjänster som kan vara relevanta. Lönekollen kostar 39 kronor och ger anonymt information om en privatpersons senaste taxerade årsinkomst. Lönekollen räknas inte som kreditupplysning och kräver inte legitimt behov, men ger heller inte uppgifter om anmärkningar. Självbevakning är en bevakningstjänst för dina egna uppgifter där du får notiser vid förändringar i myndigheternas register om dig själv.

Sammanfattning

Ratsit erbjuder en enkel digital tjänst för kreditupplysning på privatpersoner med leverans inom minuter och betalning via Klarna. Vid avtal med okänd motpart, exempelvis vid uthyrning eller privat utlåning, kan en kreditupplysning eller anmärkningskontroll vara värd kostnaden för den riskbild man får. Kravet på legitimt behov är viktigt att förstå innan beställning, både för att undvika lagbrott enligt 19 § kreditupplysningslagen och för att veta att personen i fråga får en omfrågandekopia. Den totala kostnaden per kreditupplysning blir 57 kronor (49 kr + 8 kr för omfrågandekopia), vilket bör vägas mot vilken risk du faktiskt vill skydda dig mot.

Viktigt att veta: Kreditupplysning på privatpersoner får endast beställas med legitimt behov enligt 9 § kreditupplysningslagen. Brott mot bestämmelsen är straffbart. Priser och tjänsteutbud kan ändras, kontrollera alltid aktuella villkor direkt hos Ratsit. Lånexpert är en jämförelsetjänst och får ersättning via länkar, vilket inte påverkar informationen.

Tryggkredit

tryggkredit

Tryggkredit är ett varumärke för kontokredit på den svenska marknaden som drivs av Bliq AB (organisationsnummer 556678-2677). Bolaget grundades 2011 och står under Finansinspektionens tillsyn med tillstånd att lämna konsumentkrediter. Bliq AB driver även varumärket Equilo, medan tidigare varumärken som Mobillån, Snabbfinans och Säkerfinans har lagts ner eller integrerats. Tryggkredit erbjuder en kontokredit på upp till 100 000 kronor med direktutbetalning till godkänd ansökan. Här går vi igenom kreditvillkor, kostnader och vad du bör veta innan du ansöker.

Kontokredit med flexibel limit och begränsningar för nya kunder

Som ny kund hos Tryggkredit kan du få en kreditgräns upp till 50 000 kronor. Efter en tid som kund och med god betalningshistorik kan du ansöka om att höja gränsen till maxbeloppet 100 000 kronor. En förnyad kreditbedömning görs alltid vid höjning, och Tryggkredit hämtar kreditupplysningar via UC både vid första ansökan och vid höjningar.

Systemet ger viss flexibilitet, men en god betalningshistorik garanterar inte automatisk höjning. På låneforum har användare beskrivit att deras ansökningar om höjd kreditgräns nekats trots regelbundna återbetalningar, vilket är värt att känna till om du planerar en framtida utökning.

Återbetalning och kostnadsbild

Tryggkredit har anpassat sin nominella ränta till räntetaket enligt 19 a § konsumentkreditlagen. För första halvåret 2026 är referensräntan 2,00 procent, vilket ger ett tak på 22,00 procent nominellt. Effektiv ränta varierar mellan cirka 25 och 27 procent beroende på lånebelopp och löptid, eftersom avgifterna slår olika hårt vid olika kreditstorlek.

Avgifterna gäller vid kreditlimit på 20 000 kronor eller högre. Vid lägre limit tas inga avgifter ut:

  • Uppläggningsavgift: 295 kronor (engångsavgift)
  • Administrationsavgift: 25 kronor per månad
  • Uttagsavgift: 150 kronor per uttag enligt vissa källor (kontrollera aktuell avgift vid uttag)

Ett officiellt räkneexempel från Tryggkredit visar följande för en kredit på 50 000 kronor med 70 månaders löptid och rörlig ränta 22,00 procent: månadskostnad 1 297 kronor, total återbetalning cirka 90 720 kronor, effektiv ränta 25,73 procent. Den totala kostnaden ovanpå lånebeloppet (40 720 kronor) håller sig inom kostnadstaket i 19 b § konsumentkreditlagen, som föreskriver att total kostnad för krediten inte får överstiga lånebeloppet. Hade exemplet sträckt sig över längre löptid hade det riskerat att slå i taket.

Sedan 1 januari 2026 är ränteavdraget på lån utan säkerhet helt slopat enligt proposition 2024/25:26. Det betyder att räntekostnaden på Tryggkredits kontokredit inte längre ger någon skattereduktion, vilket gör totalkostnaden i kronor något högre än innan reformen för låntagare som tidigare räknat med avdraget.

Inga betalningsfria månader och fast minimibelopp

Tryggkredit erbjuder inte betalningsfria månader, vilket kan vara en begränsning för låntagare som söker större flexibilitet i återbetalningsplanen. Varje månad får du en faktura med ett belopp som måste betalas, och det lägsta beloppet är fastställt till 2,6 procent av din totala kreditlimit. Vid kreditlimit på 50 000 kronor innebär det ett minimum på 1 300 kronor per månad även om du inte utnyttjar hela krediten.

Kundtjänst och omdömen

Kundsupporten hos Tryggkredit är tillgänglig via telefon och e-post under kontorstid. Omdömen om tjänsten varierar enligt sammanställningar på jämförelsesajter. Vissa låntagare uppskattar enkelheten i ansökningsprocessen och möjligheten till direktutbetalning via Trustly, medan andra har lyft fram nekade kreditgränshöjningar och den höga totala kostnaden över lång löptid som negativa punkter. För konsumentinformation om dina rättigheter, se Konsumentverket.

Slutsats om Tryggkredits kontokredit

Tryggkredit erbjuder en snabb ansökningsprocess och direkt utbetalning vid godkänd ansökan, vilket är produktens tydligaste fördelar. Räntan ligger vid räntetaket 22,00 procent och totalkostnaden hålls inom kostnadstaket vid en löptid runt 70 månader på maxbeloppet. Vid längre löptider närmar sig totalkostnaden gränsen för vad lagen tillåter, och vid kortare löptider blir effektiv ränta hög på grund av uppläggningsavgiften.

För dig som behöver en mindre, snabb kredit kan Tryggkredit vara ett alternativ, men vid större belopp och längre löptid är ett vanligt privatlån från bank eller nischbank ofta billigare. Jämför effektiv ränta mellan minst tre långivare innan du tecknar, och se till att ha en realistisk återbetalningsplan så att skulden inte ligger kvar månad efter månad.

Viktigt att veta: Tryggkredit är en kontokredit utan säkerhet med ränta vid räntetaket 22 procent. Effektiv ränta kan vara betydligt högre på korta löptider på grund av uppläggningsavgift. Räntor, avgifter och villkor kan ändras, kontrollera alltid aktuella villkor direkt hos Tryggkredit innan du ansöker. Vid betalningssvårigheter, kontakta budget- och skuldrådgivningen i din kommun eller Hallå konsument för kostnadsfri rådgivning. Lånexpert är en jämförelsetjänst och får ersättning via länkar, vilket inte påverkar informationen.

Vivus inkasso

Vivus inkasso

Vivus är ett konsumentkreditinstitut som ägs av 4Finance Group och erbjuder kontokrediter och snabblån mellan 2 000 och 50 000 kronor. Räntenivån ligger vid räntetaket och löptiderna är korta, vilket gör att skulden kan växa snabbt om du missar en betalning. Här går vi igenom hur processen ser ut hos Vivus när en betalning uteblir: vad som händer i påminnelseskedet, hur ärendet hanteras av inkassobolaget och vad som krävs för att undvika att skulden går vidare till Kronofogden.

Lånevillkor och räntor hos Vivus

Vivus omfattas av konsumentkreditlagens räntetak (KKrL 19 a §). Krediträntan får inte överstiga referensräntan med mer än 20 procentenheter. För första halvåret 2026 är referensräntan 2,00 procent, vilket ger ett nominellt räntetak på 22,00 procent. Vivus tillämpar samma räntesättning för alla låntagare. Ett typiskt räkneexempel för ett mindre lån med kort löptid ser ut så här:

  • Lånebelopp: 10 000 kronor
  • Återbetalningstid: 30 dagar
  • Nominell årsränta: 22,00 procent
  • Uppläggningsavgift: 285 kronor
  • Totalt att betala efter 30 dagar: cirka 10 468 kronor

Effektiv ränta kan vara betydligt högre än 22 procent eftersom uppläggningsavgiften slår proportionellt hårt på korta löptider. Vid delbetalning över en längre period sjunker effektiva räntan men totalkostnaden i kronor ökar. Sedan 1 januari 2026 är ränteavdraget på lån utan säkerhet helt slopat enligt proposition 2024/25:26, vilket betyder att räntekostnaden inte längre ger någon skattereduktion.

Vad händer om du missar en betalning?

Om du inte betalar din skuld i tid följer en flerstegsprocess:

  1. Påminnelser från Vivus: Vid utebliven betalning skickar Vivus en påminnelse. Påminnelseavgiften får uppgå till högst 60 kronor enligt lag (1981:739) om ersättning för inkassokostnader.
  2. Tidsram före inkasso: Vanligen lämnas ärendet inte över till inkasso direkt. Efter cirka 64 dagar utan betalning kan ärendet överlämnas till inkassobolag.
  3. Inkasso via Riverty: Vivus samarbetar med Riverty Sweden AB (tidigare Gothia Inkasso, namnbyte slutfört mars 2025). Riverty tar över ärendet och kontaktar dig som låntagare.

Under hela perioden mellan första påminnelsen och att ärendet går till inkasso har du möjlighet att reglera skulden. Att betala tidigt minskar avgifterna avsevärt.

Vad händer när lånet går till inkasso?

När ärendet överlämnas till Riverty tar inkassobolaget över hanteringen av skulden. Du kan förvänta dig följande:

  • Inkassokrav från Riverty med en lagstadgad inkassoavgift på 180 kronor enligt lag (1981:739)
  • Möjlighet att begära en avbetalningsplan om du inte kan betala hela skulden direkt
  • Information om hur ärendet hanteras vidare om betalning fortfarande uteblir

Att kontakta Riverty snabbt är ofta det enklaste sättet att undvika att ärendet eskaleras. En överenskommen avbetalningsplan stoppar normalt ärendet från att gå vidare till Kronofogden, så länge planen följs.

Vad händer om ärendet går till Kronofogden?

Om skulden inte regleras hos inkassobolaget kan ärendet skickas vidare till Kronofogden. Konsekvenserna är allvarligare:

  • Ett betalningsföreläggande från Kronofogden, som du kan bestrida om kravet är felaktigt
  • Vid utebliven invändning eller betalning meddelar Kronofogden ett utslag som ger en betalningsanmärkning
  • Anmärkningen ligger kvar i 3 år för privatpersoner och påverkar din möjlighet att få lån, hyra bostad och teckna abonnemang
  • Kronofogden kan i sista hand utmäta lön, tillgångar eller egendom för att täcka skulden

Kostnadstaket i 19 b § konsumentkreditlagen sätter dock en bortre gräns för hur dyrt ett lån kan bli: den totala kostnaden för krediten får aldrig överstiga själva lånebeloppet. På ett lån om 10 000 kronor är det alltså maximalt 10 000 kronor extra som får tas ut, oavsett ränta, avgifter och dröjsmål. Mer information om konsumentskyddet finns på Konsumentverket.

Så undviker du Kronofogden

Hanteringen av en missad betalning bör ske så tidigt som möjligt. Tre konkreta steg:

  • Logga in på Vivus hemsida regelbundet för att se status på dina lån och eventuella påminnelser
  • Kontakta Riverty så snart du får ett inkassobrev. Att ignorera brevet driver bara ärendet vidare
  • Betala eller förhandla en avbetalningsplan innan ärendet hinner gå till Kronofogden. Riverty har befogenhet att lägga upp betalningsplaner inom rimliga ramar

Vid större betalningssvårigheter är budget- och skuldrådgivningen i din kommun en kostnadsfri resurs som hjälper dig att få överblick över hela din ekonomi. Tjänsten är oberoende från långivare och inkassobolag.

Kundtjänst hos Vivus

Om du har frågor om ditt lån, behöver hjälp med betalningar eller vill diskutera din situation kan du kontakta Vivus direkt:

  • Telefon: 08 420 400 20
  • E-post: support@vivus.se
  • Öppettider: Måndag till fredag 08:00 till 17:00

Att hålla kontakt med kundtjänsten tidigt och vara öppen med din ekonomiska situation är ofta det som avgör om en missad betalning förblir ett mindre problem eller utvecklas till en allvarligare skuldsituation.

Viktigt att veta: Snabblån och kontokrediter har generellt hög effektiv ränta och kort återbetalningstid. Använd dem endast vid tillfälligt behov och med en realistisk återbetalningsplan. Vid betalningssvårigheter, kontakta budget- och skuldrådgivningen i din kommun eller Hallå konsument för kostnadsfri rådgivning. Räntor, avgifter och samarbetspartners kan ändras, kontrollera alltid aktuella villkor direkt hos Vivus.